La morosidad en préstamos personales llegó al 16,4% y alcanzó un nuevo récord

El informe del Banco Central indicó que la irregularidad del crédito al sector privado bajó de 7,7% a 7,6% en junio, su primer recorte desde enero de 2025, aunque las familias mantuvieron niveles de morosidad altos.
Nacionales23/08/2026LFMLFM

Los préstamos personales fueron la línea de crédito con mayor nivel de irregularidad entre las familias durante junio, según datos del Banco Central (BCRA). La morosidad alcanzó el 16,4% del total, mientras que los atrasos en los pagos de tarjetas de crédito se ubicaron en 12,6%.

En el caso de las tarjetas de crédito, la mora bajó 0,5 puntos porcentuales durante el sexto mes del año. Sin embargo, el indicador acumuló una suba de 3,3 puntos en el primer semestre.

Por su parte, la irregularidad de los préstamos personales aumentó 0,5 puntos en junio y acumuló un incremento de 4,5 puntos entre enero y junio.

Cómo evolucionó la morosidad de las familias

La irregularidad total en los créditos destinados a las familias se mantuvo en 12,8% durante junio, sin cambios frente a mayo. De esta manera, el indicador interrumpió una racha de aumentos y mostró su primera señal de estabilidad en 18 meses.

Pese a que no registró variaciones durante el sexto mes del año, la mora de las familias acumuló un incremento de 3,5 puntos porcentuales en el primer semestre y de 7,7 puntos respecto de junio de 2025.
Además de los préstamos personales y las tarjetas, otras líneas de financiamiento también mostraron cambios. La irregularidad en los préstamos prendarios avanzó 0,2 puntos en junio y llegó al 7,9% del total.

En los créditos ajustados por UVA, el deterioro fue mayor: la irregularidad pasó del 10,5% en mayo al 11% en junio.

Los préstamos hipotecarios, en cambio, continuaron entre las líneas con menor nivel de incumplimiento. La irregularidad se ubicó en 1,6% del total, pese a que la mayoría de estos créditos ajusta por UVA.

Qué pasó con la morosidad de los créditos bancarios

A nivel general, la irregularidad del crédito bancario también mostró una leve mejora. En junio, el indicador correspondiente al total del crédito al sector privado bajó de 7,7% a 7,6%.

El dato marcó el primer recorte en un año y medio, ya que no se registraba una baja desde enero de 2025. De todas formas, el nivel de morosidad sigue elevado en términos históricos.

Según explicó el BCRA, la estabilización estuvo vinculada con una desaceleración del crecimiento real de la cartera irregular. También influyó el pase a cuentas irrecuperables fuera de balance de deudores que hasta mayo figuraban en situación irregular.

A esto se sumó un aumento real del financiamiento total, otro de los factores que incidió en la evolución del indicador.

Más de 35.400 nuevos deudores de créditos hipotecarios UVA

El informe de la autoridad monetaria también mostró la evolución de los préstamos hipotecarios. Durante junio ingresaron al sistema financiero 1.968 nuevos deudores de este tipo de crédito.

Con este resultado, el número acumulado durante los últimos 12 meses superó los 35.400 nuevos deudores de préstamos hipotecarios UVA.

Qué pasó con la morosidad de las empresas

En el caso de las empresas, la situación fue más favorable que entre las familias. Los pagos atrasados representaron en junio el 3,5% del financiamiento otorgado, el mismo porcentaje que en mayo.

Aunque el indicador no tuvo cambios durante el mes, acumuló una suba de 1 punto porcentual durante el primer semestre.

Al analizar las distintas líneas de financiamiento, los créditos hipotecarios fueron los que registraron mayor irregularidad entre las empresas, con un 5,2% del total. La cifra se mantuvo estable frente a mayo.

Los préstamos prendarios, por su parte, tuvieron una mora del 4,5% del total financiado, también sin cambios respecto del mes anterior.

En las líneas de corto plazo usadas para financiar el capital de trabajo, los niveles fueron más bajos. La irregularidad de los adelantos en cuenta corriente bajó del 3,8% en mayo al 3,6% en junio, mientras que la correspondiente al descuento de documentos se mantuvo en 3,2%.

Te puede interesar
Lo más visto
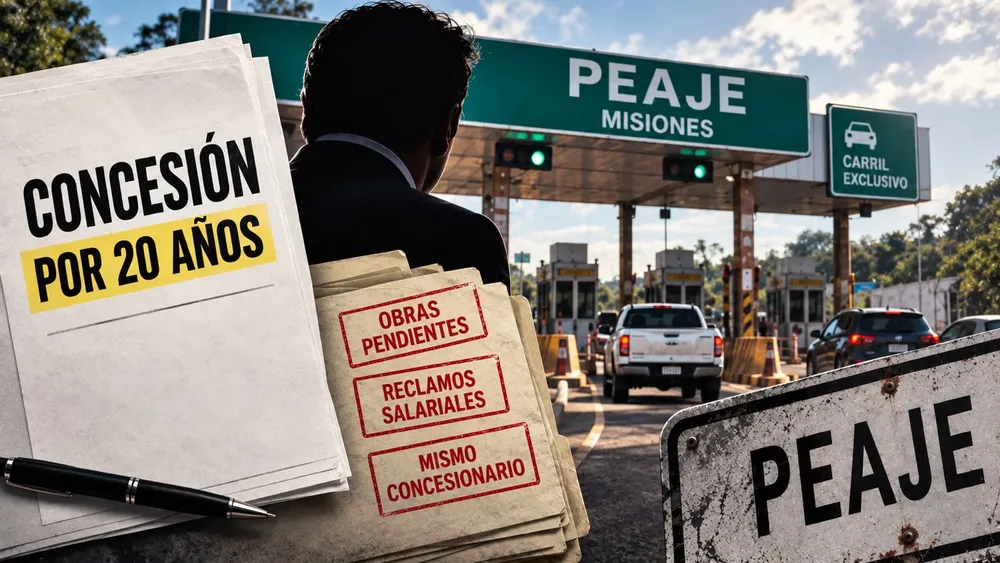
Carlos Enríquez - concesión peaje - 20 años - ruta 12 y 105

Enríquez vuelve al negocio de los peajes:se le otorgó rutas por 20 años

LFM
Economía05/10/2026
El Ministerio de Economía de la Nación, adjudicó a Carlos E. Enríquez S.A. y Hormi S.A. la explotación del Tramo Noreste de las rutas nacionales 12 y 105 por dos décadas. La firma misionera ya estuvo vinculada al peaje de Fachinal y registra antecedentes de conflictos laborales y reclamos por obras. La nueva concesión comenzará a operar este martes y desde el viernes la tarifa para autos será de $1.900.
Ilustración conceptual. Representa las barreras de escucha

Las mujeres en la gestión y el derecho a disentir

JFR para LFM
Opinión07/10/2026
Las mujeres siguen siendo minoría en las cúpulas del poder político. Llegar a un cargo tampoco garantiza que puedan ejercerlo con autonomía y expresar sus desacuerdos. El conflicto en el Mercado Concentrador de Posadas, dependiente del IMAC, abre una discusión sobre los mandatos de obediencia, el trato hacia las mujeres que gestionan y los límites del poder en instituciones que pertenecen a toda la ciudadanía.