Créditos a un clic: crece el endeudamiento con billeteras virtuales

Dinero fácil, deuda difícil: los riesgos detrás de los créditos a un clic. Casi cuatro de cada diez jóvenes con deudas registran atrasos. El acceso inmediato a préstamos desde billeteras y aplicaciones amplió el financiamiento, pero también expuso a usuarios con ingresos inestables a intereses, punitorios y dificultades para recuperar su historial crediticio.
Economía07/09/2026LFMLFM
La facilidad para obtener préstamos desde el celular amplió el acceso al crédito, pero también incrementó el riesgo de s
La facilidad para obtener préstamos desde el celular amplió el acceso al crédito, pero también incrementó el riesgo de sobreendeudamiento

Solicitar un préstamo ya no requiere presentarse en un banco, entregar documentación o esperar varios días. Las billeteras virtuales y otras aplicaciones ofrecen líneas de crédito que pueden aceptarse desde el teléfono en pocos pasos. Esa facilidad amplió el acceso al financiamiento, pero también contribuyó al crecimiento de las deudas impagas, especialmente entre los jóvenes y trabajadores con ingresos inestables.

Cerca de seis millones de personas acumulan atrasos superiores a 90 días en la Argentina, según estimaciones de la Cámara Argentina Fintech difundidas en una reciente investigación de Reuters. El relevamiento indica que la cantidad de préstamos otorgados por el sector pasó de aproximadamente 500.000 a diez millones en seis o siete años.

Los jóvenes, entre los más afectados

La situación resulta especialmente delicada entre quienes ingresan por primera vez al sistema crediticio. Casi cuatro de cada diez jóvenes menores de 25 años que poseen deudas registran atrasos en sus pagos, de acuerdo con el denominado Mapa de la Deuda, elaborado por el Centro de Estudios para la Ciudad con el apoyo de la Fundación Friedrich Ebert.

El riesgo aumenta cuanto más temprana es la incorporación al crédito. Entre quienes accedieron por primera vez a los 21 años, el 31% cayó en mora. En el caso de quienes recibieron financiación a los 19 años, la proporción llegó al 44%. Además, nueve de cada diez jóvenes de entre 18 y 21 años que se endeudaron lo hicieron antes de conseguir su primer empleo formal. Alrededor del 36% de los deudores menores de 35 años concentra sus compromisos financieros en billeteras virtuales y otras entidades digitales.

El límite disponible no es dinero propio

Uno de los principales riesgos es confundir el monto que aparece disponible en la aplicación con un beneficio otorgado por utilizar la plataforma. En realidad, se trata de un crédito cuyo límite y condiciones son calculados mediante sistemas automatizados que analizan los movimientos, consumos y antecedentes del usuario.

Al aceptar la propuesta, el cliente asume una deuda a la que se aplican intereses y, en caso de atraso, recargos y punitorios. Por esa razón, no alcanza con observar cuánto dinero ofrece la aplicación o el valor inicial de la cuota: antes de confirmar la operación es necesario revisar la tasa de interés, el costo financiero total, el número de pagos y el monto definitivo que deberá devolverse.

Los neo bancos y las billeteras digitales presentan una tasa de mora cercana al 23%, por encima de las entidades bancarias tradicionales. El monto promedio adeudado por quienes se encuentran en mora con estas plataformas ronda los $568.000 por persona. Más de la mitad de las personas con pagos atrasados debe menos de $500.000. 

El caso de Mercado Pago

Mercado Pago es la billetera virtual más extendida del país y uno de los ejemplos más reconocibles del nuevo sistema. La irregularidad de su cartera argentina pasó del 5,5% en enero de 2025 al 14,7% en enero de 2026, según información de la Central de Deudores del Banco Central difundida por la propia compañía.

La empresa explicó que utiliza un modelo de evaluación basado en miles de variables para determinar el límite, la tasa y las condiciones ofrecidas a cada cliente. En abril, Mercado Pago informó que su tasa nominal anual partía del 60%, aunque ese porcentaje era solamente un piso: el interés concreto podía ser mayor de acuerdo con el perfil y los antecedentes de cada usuario.

La compañía sostuvo que su nivel de mora se encontraba en línea con el de los principales bancos privados y por debajo del promedio de las entidades no bancarias. También señaló que ofrece alternativas de regularización a los clientes que registran atrasos.

El problema, sin embargo, no se limita a Mercado Pago. Comprende a otras billeteras virtuales, fintech, tarjetas no bancarias, aplicaciones de reparto, comercios y empresas que ofrecen pequeños préstamos o compras financiadas mediante procedimientos digitales.

Un problema que también alcanza a Misiones

Aunque los relevamientos consultados no presentan una cifra específica y actualizada sobre los usuarios misioneros de billeteras en mora, el fenómeno tiene alcance nacional y también afecta a la provincia. Las mismas aplicaciones operan en Misiones y ofrecen créditos bajo sistemas automatizados, sin diferencias geográficas sustanciales en la forma de contratación.

El impacto puede ser mayor entre jóvenes, trabajadores independientes y personas con empleos informales que encuentran dificultades para acceder a un préstamo bancario. Ante una emergencia o la necesidad de llegar a fin de mes, el dinero disponible en la pantalla puede convertirse en una solución inmediata, aunque posteriormente la cuota ocupe una parte difícil de sostener dentro de los ingresos familiares.

Qué sucede cuando no se paga

Los primeros días de atraso suelen generar notificaciones y llamados de la empresa acreedora. Con el paso del tiempo se agregan intereses punitorios y la deuda puede ser derivada a una agencia de cobranzas. Si el incumplimiento continúa y el monto lo justifica, el reclamo puede llegar a una instancia judicial.

La mora también deteriora el historial o puntaje crediticio del usuario. Esto puede impedirle acceder posteriormente a una tarjeta, un préstamo bancario o una financiación para comprar una motocicleta, un automóvil o una vivienda. Antes de aceptar una oferta, los especialistas recomiendan comparar el monto solicitado con los ingresos mensuales, calcular cuánto representan todas las cuotas ya asumidas y verificar el costo financiero total. El acceso rápido no elimina las obligaciones: el crédito aparece en la pantalla en pocos segundos, pero sus consecuencias pueden acompañar al usuario durante años.

Fuentes: datos del Banco Central de la República Argentina; Mapa de la Deuda, elaborado por el Centro de Estudios para la Ciudad y la Fundación Friedrich Ebert; informes de Analytica y Provincia Microcréditos; investigación de Reuters⁠; información pública de la Central de Deudores y respuesta de Mercado Pago.

Te puede interesar
Docentes - Acuerdo salarial - Misiones

Docentes de Misiones: escasos aumentos

LFM
Economía20/10/2026
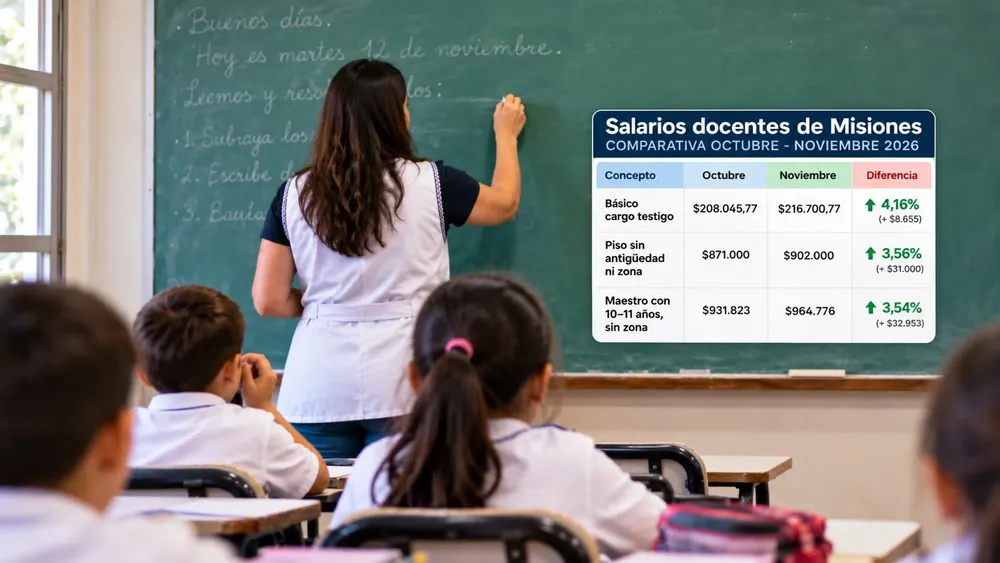
El acuerdo firmado, establece un básico de $216.700,77 y un piso de $902.000 para el cargo testigo desde noviembre. Los porcentajes corresponden a conceptos distintos y no reflejan necesariamente el incremento individual de todos los docentes.
Industria Regional

Misiones perdió más de 6.100 empleos privados

LFM
Economía18/10/2026
Los datos del Sistema Integrado Previsional Argentino muestran una reducción del 5,8% de los asalariados privados registrados entre julio de 2025 y julio de 2026. Desde noviembre de 2023, la provincia acumula 12.746 puestos menos. El retroceso supera el promedio nacional y plantea interrogantes sobre el impacto en la producción, el comercio y las economías regionales.
IPEC - Exportaciones

Misiones exporta más, pero el crecimiento no llega a la economía local

LFM
Economía08/10/2026
Las ventas externas alcanzaron los US$532,8 millones en 2025, un 20,7% más que el año anterior. Un estudio del IPEC advierte que los vínculos del sector exportador con los proveedores locales son limitados. Además, dos publicaciones del organismo presentan cifras diferentes sobre el tamaño de la economía provincial.
Lo más visto
Cámara de Diputados

Discapacidad: un acuerdo que atravesó la grieta

LFM
Nacionales22/10/2026
Tras meses de enfrentamientos, La Libertad Avanza y sectores de la oposición alcanzaron un entendimiento parlamentario sobre el nuevo régimen de discapacidad. El diputado misionero Oscar Herrera Ahuad impulsó ocho modificaciones vinculadas con pensiones, empleo, cobertura sanitaria, auditorías y financiamiento. El acuerdo permitió acercar posiciones entre bloques que habían sostenido propuestas enfrentadas.
Lionel Scaloni, a una firma de rubricar la continuidad del DT al frente de la selección

Scaloni y la AFA avanzan en un acuerdo para continuar hasta 2030

LFM
Deportes22/10/2026
La continuidad del entrenador campeón del mundo está encaminada y las conversaciones con Claudio Tapia contemplan un vínculo inicial hasta la Copa América 2028, con posibilidad de extenderlo hasta el Mundial 2030. Aunque distintos medios informan que existe un entendimiento, todavía falta la firma y el anuncio oficial.
Caída de árbol

Un enorme árbol cayó sobre un automóvil en Posadas

LFM
Policiales22/10/2026
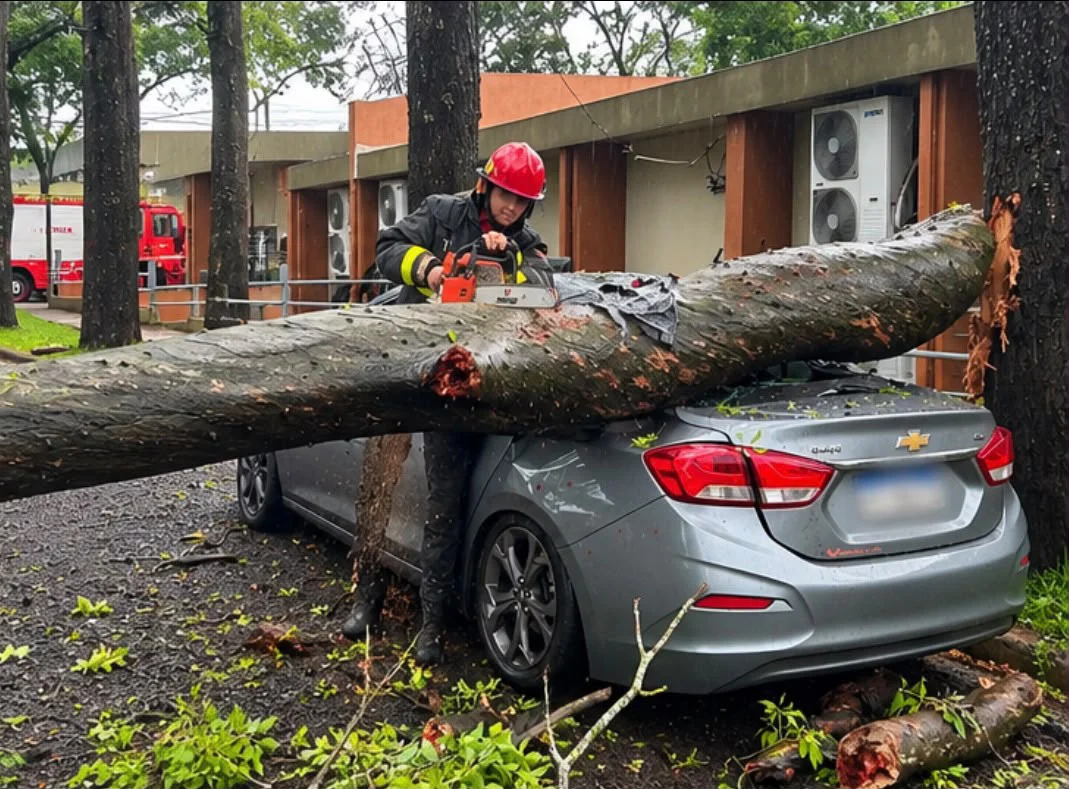
El hecho ocurrió este jueves en el Centro Provincial de Prevención y Asistencia Integral para el Control de Adicciones. Un árbol de gran porte cayó sobre un Chevrolet estacionado y provocó importantes daños materiales. Bomberos de la Policía realizaron tareas de corte y remoción. No hubo personas lesionadas.
Bolsonaro - Lula - Tribunal Electoral

Brasil: Lula y Bolsonaro acuerdan abrir sus registros ante el TSE

LFM
Internacionales22/10/2026
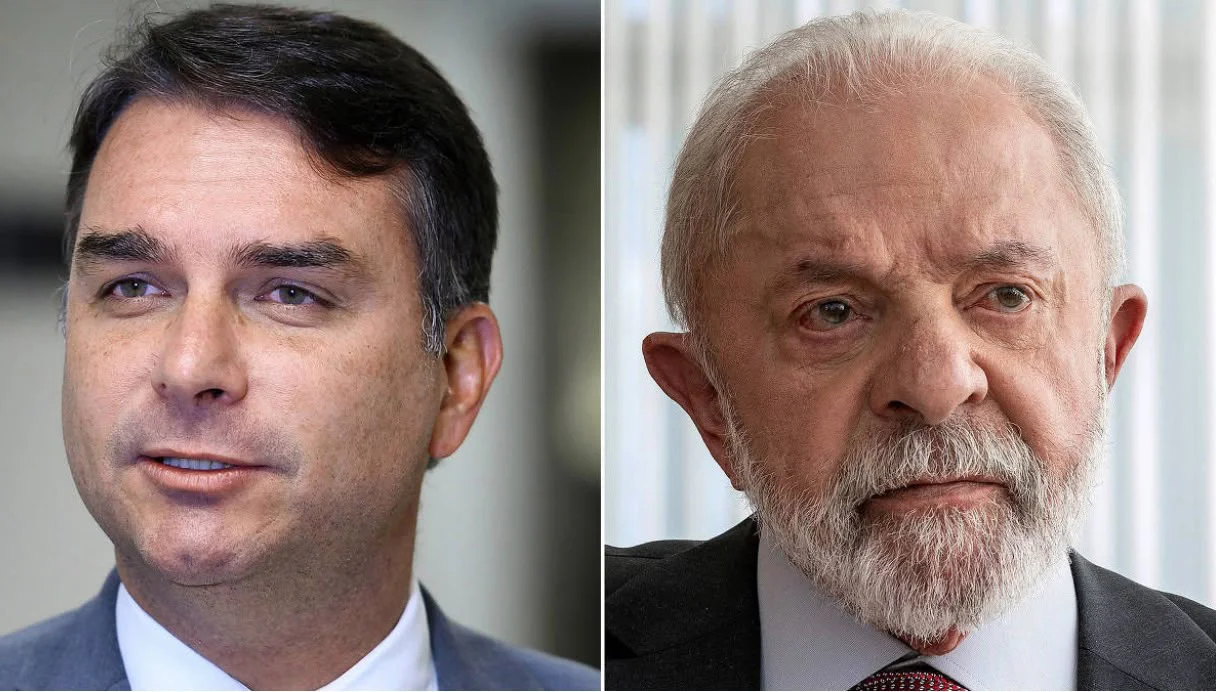
A tres días del balotaje presidencial, Lula da Silva y Flávio Bolsonaro firmaron un acuerdo ante el Tribunal Superior Electoral para permitir la divulgación de información bancaria, fiscal y telefónica, incluida la de familiares y empresas vinculadas. El entendimiento surgió después de las acusaciones cruzadas durante el primer debate. La publicación efectiva de los datos sigue pendiente.