La investigación por la crisis bancaria sumó tres detenidos este viernes en Paraguay. En Encarnación, comerciantes del Costanera Shopping aclararon que el centro comercial continúa funcionando, pese a los rumores de cierre.
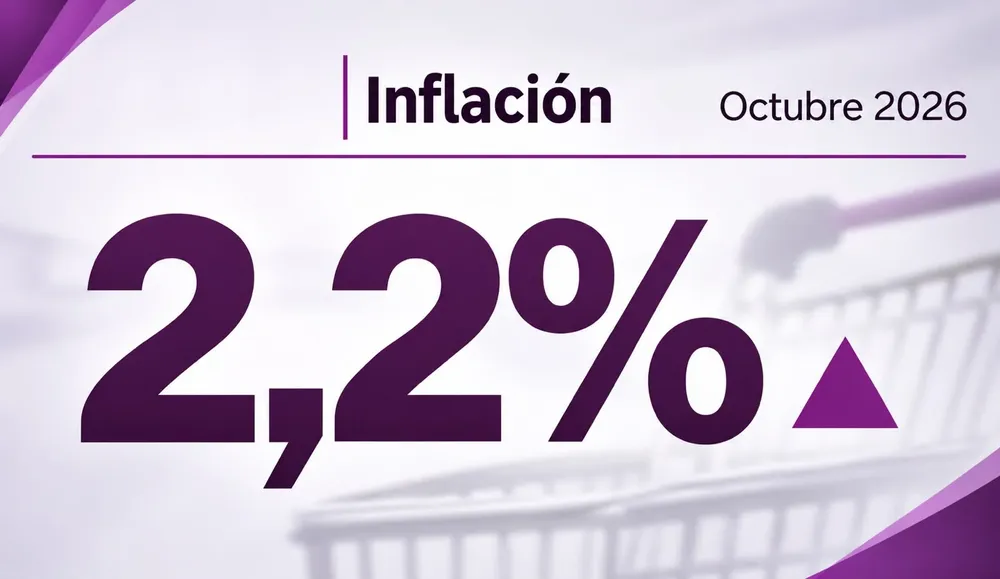
La consultora calculó inicialmente una caída real mensual del 2,3%, utilizando una inflación estimada del 1,9%. Sin embargo, el INDEC informó posteriormente que los precios aumentaron un 2,2% durante octubre, por lo que la contracción real del financiamiento se aproxima al 2,5%. El dato adquiere relevancia porque octubre suele ser un mes de mayor actividad comercial, impulsado por promociones, descuentos y planes de cuotas vinculados al Día de la Madre y distintas campañas de ventas. A pesar de esos incentivos, el crédito utilizado a través de las tarjetas perdió terreno frente al aumento de los precios.
El retroceso del financiamiento también debe analizarse frente a la evolución de los precios. Como se informó en la nota sobre la inflación de octubre, el IPC nacional alcanzó el 2,2%, mientras que en el NEA el incremento fue del 1,5%.
https://lafronteramisiones.com.ar/contenido/1972/la-inflacion-de-octubre-fue-del-22
El informe también muestra que, en comparación con octubre de 2025, los saldos financiados crecieron un 16,6% en términos nominales. Sin embargo, ese incremento quedó por debajo de la inflación interanual, que alcanzó el 33,1%, lo que representa una caída real cercana al 12,4%.
Para Guillermo Barbero, socio de First Capital Group, la evolución responde, entre otros factores, al estancamiento del ingreso disponible y a la necesidad de los consumidores de ajustar sus gastos.
En términos cotidianos, el fenómeno refleja un menor volumen de financiamiento mediante tarjetas, aunque no permite determinar por sí solo si las familias realizaron menos compras, cancelaron deudas o recurrieron a otros medios de pago. También influye el costo de financiar los resúmenes. Cuando los consumidores no pueden cancelar la totalidad de sus vencimientos, los saldos pendientes generan intereses que pueden incrementar el compromiso de sus ingresos futuros.
La debilidad del crédito no se limita a las tarjetas. Los préstamos personales registraron durante octubre una caída real mensual del 0,6%, con un saldo total de $22,5 billones. El comportamiento contrasta con el financiamiento hipotecario, que mostró una expansión real mensual del 3,3%, según el relevamiento de la consultora.
La diferencia evidencia que las distintas modalidades de crédito atraviesan situaciones desiguales, con mayores dificultades en las líneas utilizadas habitualmente para financiar gastos y consumos de los hogares.
La evolución del financiamiento resulta relevante para el comercio, especialmente en actividades donde las tarjetas y las compras en cuotas representan una herramienta importante para concretar ventas. Aunque una reducción de los saldos financiados no equivale necesariamente a una caída de todas las operaciones comerciales, sí muestra que el crédito destinado al consumo perdió capacidad de crecimiento durante octubre.
El desafío para los próximos meses será determinar si esta tendencia se mantiene y cómo evolucionan las condiciones de financiamiento, los ingresos familiares y la demanda de crédito.